
Svátek má:
Cecílie


Byznys
Velikost textu:


Stát hledá peníze v ČNB. Ztráta 350 miliard brzdí převody
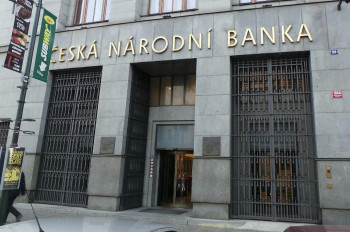
ČNB měla na konci roku 2025 neuhrazenou ztrátu 350 miliard korun. Obce mezitím ukládají peníze do státní pokladny. Úspora na dluhu však schodek nevyřeší.
Ilustrační foto
22.listopad 2026 - 08:01
Český stát hledá nové možnosti, jak omezit náklady na své rostoucí zadlužení. Vedle úvah o budoucích převodech zisků České národní banky se zaměřuje také na peníze obcí a krajů uložené u komerčních bank. Oba zdroje mohou za určitých podmínek zlepšit hospodaření veřejného sektoru. Ani jeden však nepředstavuje volné miliardy, které by vláda mohla jednoduše použít na své výdaje.
Česká národní banka uzavřela rok 2025 s neuhrazenou účetní ztrátou 350,1 miliardy korun. Přestože v předchozích letech dosahovala vysokých zisků, její hospodaření výrazně ovlivňuje vývoj měnových kurzů a finančních trhů. Ministerstvo financí mezitím spustilo program Likvidita 2.0, který umožňuje samosprávám ukládat peníze na účty ČNB a státu využívat stabilní část této likvidity při řízení dluhu. Ekonomický přínos však bude záviset na skutečně dosažených úsporách po započtení nákladů na zhodnocování vkladů.
Česká národní banka dosáhla v roce 2024 zisku 151,4 miliardy korun. V roce 2023 vydělala přibližně 55 miliard. Takové výsledky mohou vyvolávat představu, že centrální banka disponuje významným zdrojem příjmů, který by mohl pravidelně pomáhat státnímu rozpočtu. Skutečnost je složitější. ČNB vstupovala do roku 2023 s kumulovanou ztrátou přibližně 487 miliard korun. Následující zisky ji snižovaly, ale rok 2025 přinesl další účetní ztrátu 72,9 miliardy. Celková neuhrazená ztráta tak na konci roku dosáhla 350,1 miliardy korun.
Samotná správa devizových rezerv přitom v roce 2025 vykázala rekordní výsledek 252,8 miliardy korun. Výrazné posílení české koruny však způsobilo kurzovou ztrátu přibližně 223,6 miliardy. Další významné náklady souvisely s prováděním měnové politiky, zejména s úročením prostředků komerčních bank. Hospodaření centrální banky proto nelze hodnotit stejným způsobem jako výsledky běžného podniku. ČNB drží rozsáhlá zahraniční aktiva, jejichž korunová hodnota se mění podle kurzů. Může tak dosáhnout vysokého investičního výnosu a současně vykázat účetní ztrátu.
Situace se navíc může rychle obrátit. Ke konci února 2026 ČNB vykazovala průběžný zisk přibližně 99 miliard korun. Ani tento výsledek však nebyl konečným ročním hospodařením. Nelze jej automaticky považovat za částku, která bude k dispozici státnímu rozpočtu. Rozdělování zisku upravuje zákon o České národní bance. Banka z vytvořeného zisku doplňuje rezervní a další fondy a financuje zákonem předpokládané účely. Zbývající část odvádí do státního rozpočtu. Konkrétní postup schvaluje bankovní rada.
Podle dosud uplatňovaného přístupu však ČNB nejprve využívá budoucí zisky k úhradě kumulované účetní ztráty. Guvernér Aleš Michl opakovaně uvedl, že za standardních podmínek má nejprve dojít k jejímu vyrovnání a vytvoření rezervního fondu. Teprve následně může banka pravidelně odvádět zbývající zisk státu. Podstatné je také rozlišovat účetní ztrátu ČNB od státního dluhu. Centrální banka hospodaří samostatně a její záporný vlastní kapitál neznamená, že vláda musí automaticky uhradit odpovídající částku ze státního rozpočtu. Stejně tak devizové rezervy nejsou finanční zásobou, kterou může vláda použít na běžné výdaje. Budoucí zisky ČNB tedy mohou představovat příjem státního rozpočtu, ale jejich výši ani termín převodu dnes nelze spolehlivě předpovědět.
Obce drží téměř 500 miliard. Stát chce využít jejich likviditu
Podstatně konkrétnější mechanismus představuje nové řízení peněžních prostředků státní pokladny. Podle Ministerstva financí měly obce na konci srpna 2026 na bankovních účtech přibližně 414,4 miliardy korun a kraje dalších 74,7 miliardy. Společně tedy disponovaly téměř 489 miliardami korun, bez prostředků příspěvkových organizací. Jde o významný objem peněz, nelze jej však automaticky považovat za volné rezervy. Část prostředků je určena na provoz, investice, školství, dopravní infrastrukturu a další závazky samospráv. Jejich rozložení je navíc výrazně nerovnoměrné. Ministerstvo například upozorňuje, že velkou část přebytků územních rozpočtů vytváří Praha.
Ministryně financí Alena Schillerová dlouhodobě upozorňuje na rozpor, kdy stát vydává další dluhopisy, zatímco značné veřejné prostředky zůstávají na účtech komerčních bank. Od 1. října proto funguje nový spořicí účet Likvidita 2.0, připravený Českou národní bankou ve spolupráci s Ministerstvem financí. Samosprávy mohou prostřednictvím ČNB ukládat peníze do státní pokladny, elektronicky je spravovat a současně zachovat jejich okamžitou dostupnost. Při spuštění programu činilo nabízené zhodnocení 3,7 procenta ročně. Od 12. listopadu Ministerstvo financí zvýšilo sazbu na 3,95 procenta.
Podle údajů zveřejněných ministryní 20. listopadu vzniklo během necelých dvou měsíců přibližně 600 účtů s celkovým zůstatkem 17 miliard korun. Například Plzeň na účtu u ČNB uložila 1,9 miliardy korun. Jde o dosavadní údaje prezentované ministerstvem, nikoli o konečné vyhodnocení ekonomického přínosu programu. Princip je založen na společném řízení likvidity. Pokud má stát k dispozici stabilní část veřejných prostředků uložených na účtech státní pokladny, může za určitých okolností omezit potřebu krátkodobého financování na trhu.
Peníze však nadále patří obcím a krajům. Jejich uložení u ČNB neznamená převod vlastnictví na stát. Samosprávy mají zachováno právo s prostředky disponovat a stát musí zajistit jejich dostupnost. Důležitá je také cena takového financování. Zhodnocení účtů neplatí ČNB ze svého investičního zisku. Ministerstvo financí poskytuje samosprávám peněžní plnění nahrazující úrok.
Při zůstatku 17 miliard korun a sazbě 3,95 procenta by jeho roční náklad při neměnné výši vkladů činil přibližně 672 milionů korun. Jde o ilustrativní výpočet, nikoli o skutečně vykázaný roční náklad programu. Ekonomická výhodnost proto závisí na porovnání tohoto plnění s náklady alternativního financování státu. Pokud by si stát za srovnatelných podmínek půjčoval na trhu levněji, nemusí být využití prostředků státní pokladny výhodnější. Pokud naopak dokáže prostřednictvím sdílené likvidity snížit celkové finanční náklady, může jít o skutečnou úsporu.
Rozhodující je také doba, po kterou peníze zůstávají uložené. Stát nemůže předpokládat, že všechny prostředky samospráv budou k dispozici trvale. Ministerstvo proto samo uvádí, že k omezení nových výpůjček lze využívat především stabilní část vkladů při zachování dostatečné likviditní rezervy. Význam efektivnějšího řízení státní pokladny roste spolu se zadlužením. Na konci září 2026 dosáhl státní dluh 3,882 bilionu korun, což představovalo zvýšení o 204,6 miliardy od začátku roku.
Levnější financování může pomoci. Samotný schodek nezmizí
Vládní návrh rozpočtu na rok 2027, jehož základní parametry schválila Sněmovna v prvním čtení, počítá se schodkem 386 miliard korun. Výdaje rozpočtové kapitoly Státní dluh mají dosáhnout téměř 130 miliard korun, meziročně o dvacet miliard více. V takové situaci mohou mít význam i relativně malé úspory finančních nákladů. Je však nutné přesně rozlišovat mezi snížením výdajů a získáním nového rozpočtového příjmu. Pokud stát díky společnému řízení likvidity skutečně zaplatí méně za financování dluhu, může se tato úspora příznivě promítnout do rozpočtového salda. Samotných 17 miliard korun uložených samosprávami však nelze započítat jako příjem státního rozpočtu ani jako snížení jeho schodku.
Stát získává možnost efektivněji řídit peněžní toky, současně však musí respektovat práva majitelů účtů a náklady jejich zhodnocování. Nejde tedy o prostředky, které by mohl bez dalších závazků utratit. Stejně důležité je zachovat nezávislost České národní banky. Evropské právo zakazuje přímé měnové financování vlád centrálními bankami. ČNB současně nesmí při výkonu svých zákonných pravomocí přijímat pokyny vlády.
To ovšem neznamená, že by spolupráce ČNB a Ministerstva financí při vedení účtů státní pokladny byla nepřípustná. Jde o zákonem upravenou bankovní službu a správu existujících veřejných prostředků. Odlišná situace by nastala, pokud by vláda chtěla centrální banku přimět k přímému financování svých deficitů nebo podřídit její měnová rozhodnutí rozpočtovým potřebám. Pro objektivní posouzení programu Likvidita 2.0 bude nezbytné zveřejňovat nejen počet účtů a objem uložených peněz, ale především skutečné ekonomické výsledky. Ministerstvo by mělo doložit, kolik stálo zhodnocování vkladů, jakou část prostředků bylo možné bezpečně využít a jaké náklady alternativního financování tím stát ušetřil.
Bez takového vyhodnocení nelze tvrdit, že každá miliarda uložená ve státní pokladně automaticky představuje finanční přínos stejné výše. Samotný přesun peněz z komerční banky do ČNB ještě úsporu nevytváří. Podobná transparentnost je nutná také při debatě o budoucím rozdělování zisků centrální banky. Zákonná možnost převodu zisku existuje, ale jeho skutečná výše závisí na předchozích ztrátách, hospodaření ČNB a rozhodování podle zákonných pravidel.
Největší problém českých veřejných financí přitom zůstává nezměněn. Stát má dlouhodobě vyšší výdajové závazky, než odpovídá jeho příjmovým možnostem. Efektivnější správa dluhu může snížit cenu financování, ale nenahradí reformu rozpočtových výdajů ani potřebu stabilních veřejných příjmů. Zisky České národní banky ani peníze uložené obcemi ve státní pokladně nejsou volnými prostředky vlády. První zdroj zatím omezuje dosud nevyrovnaná účetní ztráta, druhý je spojen s povinností zachovat samosprávám jejich peníze a hradit jejich zhodnocení. Nový systém může přinést skutečné úspory, pokud budou jeho náklady nižší než cena alternativního financování. Sám však neodstraní příčinu zadlužování. Tou zůstává dlouhodobý rozdíl mezi tím, co stát vybírá, a tím, co se zavázal vydávat.
(Kovář, prvnizpravy.cz, foto: zai)
Zdroje: 1.ČNB – Roční zpráva o výsledku hospodaření za rok 2025; 2. ČNB – Vývoj hospodaření a průběžné výsledky roku 2026; 3. ČNB – Guvernér Aleš Michl o kumulované ztrátě a budoucím rozdělování zisků; 4. Ministerstvo financí – Spuštění programu Likvidita 2.0, 1. října 2026; 5. Státní pokladna – Úročení spořicích účtů a termínovaných vkladů od listopadu 2026; 6. Ministerstvo financí – Hospodaření obcí a krajů k 31. srpnu 2026; 7. Národní rozpočtová rada – Vyjádření k návrhu státního rozpočtu 2027; 8. Evropská unie – Článek 123 Smlouvy o fungování EU


 |
 |

KOMENTÁŘ: Jiří Paroubek


Kurzy
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
Akcie
AVAST
 206 | COLT CZ GROUP SE
606 |
ČEZ
878 | ERSTE GROUP BANK A
 1254 |
KOFOLA CS
332 | KOMERČNÍ BANKA
814 |
MONETA MONEY BANK
115.4 | PHILIP MORRIS ČR A
16000 |
PHOTON ENERGY
33 | PILULKA LÉKÁRNY
154 |
VIG
774 | GEN DIGITAL
630 |
PRIMOCO UAV SE
890 | GEVORKYAN
256 |
Zprávy Aktivované zbraně soudného dne. Mysleli si, že to Putin neudělá Politika
 Od poplatků k výpalnému, od občanské společnosti k mafii Byznys
 Volkswagen chce práci navíc bez příplatků. Škoda přitom vydělává Regiony
 Malí strážníci poznávali, jak pomáhat zvířatům Sport
 IIHF zná překážky návratu Ruska. Kdo zaplatí za její rozhodnutí?
Aktivované zbraně soudného dne. Mysleli si, že to Putin neudělá PolitikaOd poplatků k výpalnému, od občanské společnosti k mafii ByznysVolkswagen chce práci navíc bez příplatků. Škoda přitom vydělává RegionyMalí strážníci poznávali, jak pomáhat zvířatům SportIIHF zná překážky návratu Ruska. Kdo zaplatí za její rozhodnutí?